Domain schule-und-danach.de kaufen?
Wir ziehen mit dem Projekt
schule-und-danach.de um.
Sind Sie am Kauf der Domain
schule-und-danach.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schule-und-danach.de kaufen?
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
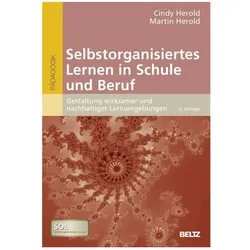
Herold, Cindy: Selbstorganisiertes Lernen in Schule und BerufSelbstorganisiertes Lernen in Schule und Beruf , Selbstorganisiertes Lernen (SOL) verstehen und mit praxiserprobten Werkzeugen direkt umsetzen - das ist das Erfolgsrezept dieses Buches, das jetzt in der dritten Auflage erscheint. Auf Grundlage eines systemisch-konstruktivistischen Lernverständnisses setzt SOL auf eine Phasierung des Unterrichts und ein differenziertes Rollenverständnis. Didaktisch fundierte Inputs und kooperative Lernformen kommen dabei ebenso zum Einsatz wie individuelle und eigenverantwortliche Lernphasen, die durch Fach- und Lernberatung unterstützt werden. Das SOL-Konzept der beiden Autoren schafft damit eine Grundlage für eine zukunftsfähige, motivationsfördernde Lernumgebung, die anschlussfähig ist für hochaktuelle Themen wie Individualisierung, Kompetenzorientierung oder Digitalisierung. Die vorliegende dritte Auflage behält die bewährte Buchstruktur bei und enthält weitere Aktualisierungen, die sich für die praktische Umsetzung als hilfreich erwiesen haben. , Frontscheinwerfer > Lichter & Leuchten , Auflage: 3., aktualisierte und erweiterte Aufl., Erscheinungsjahr: 20170515, Produktform: Kartoniert, Autoren: Herold, Cindy~Herold, Martin, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Aufl, Seitenzahl/Blattzahl: 310, Abbildungen: 20 Schwarz-Weiß- Abbildungen, 10 Schwarz-Weiß- Tabellen, Keyword: Individuelle Förderung; Konstruktivismus; Lernberatung; Selbstorganisation; Systemtheorie, Fachschema: Lernen / Didaktik, Methodik, Unterricht~Lernen / Lernmethoden, Lerntechniken~Lernen / Lerntheorie, Lernforschung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung, Fachkategorie: Lerntechniken, Thema: Optimieren, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH & Co. KG, WEEE Nummer: DE49545895, Länge: 241, Breite: 167, Höhe: 25, Gewicht: 587, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783407256720 9783407255471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstorganisiertes Lernen in Schule und Beruf, Fachbücher von Cindy Herold, Martin HeroldSelbstorganisiertes Lernen (SOL) verstehen und mit praxiserprobten Werkzeugen direkt umsetzen – das ist das Erfolgsrezept dieses Buches, das jetzt in der dritten Auflage erscheint. Auf Grundlage eines systemisch-konstruktivistischen Lernverständnisses setzt SOL auf eine Phasierung des Unterrichts und ein differenziertes Rollenverständnis. Didaktisch fundierte Inputs und kooperative Lernformen kommen dabei ebenso zum Einsatz wie individuelle und eigenverantwortliche Lernphasen, die durch Fach- und Lernberatung unterstützt werden. Das SOL-Konzept der beiden Autoren schafft damit eine Grundlage für eine zukunftsfähige, motivationsfördernde Lernumgebung, die anschlussfähig ist für hochaktuelle Themen wie Individualisierung, Kompetenzorientierung oder Digitalisierung. Die vorliegende dritte Auflage behält die bewährte Buchstruktur bei und enthält weitere Aktualisierungen, die sich für die Praxis anbieten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlung einer Pfändung in eine Hypothek, Taschenbuch von Susana Pereira,Patrícia Anjos Azevedo,Virgílio Machado, Verlag Unser Wissen,Umwandlung Einer Pfändung In Eine Hypothek, Taschenbuch Von Susana Pereira,patrícia Anjos Azevedo,virgílio Machado, Verlag Unser Wissen, 978-620-3-51633-3, Seitenanzahl: 11660,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **


Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was sind die Vorteile und Nachteile einer festen Hypothek im Vergleich zu einer variablen Hypothek?
Die Vorteile einer festen Hypothek sind eine konstante monatliche Rate, Schutz vor Zinserhöhungen und Planungssicherheit. Die Nachteile sind potenziell höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei sinkenden Zinsen. Bei variablen Hypotheken können die Zinsen schwanken, was zu unvorhersehbaren monatlichen Zahlungen führen kann. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek als Instrument der sozialen und wirtschaftlichen Entwicklung Russlands, Taschenbuch von Natalia Nazarchuk, BoD - Books on Demand,Hypothek Als Instrument Der Sozialen Und Wirtschaftlichen Entwicklung Russlands, Taschenbuch Von Natalia Nazarchuk, Bod - Books On Demand, 978-620-3-09140-3, Seitenanzahl: 10035,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herold, Cindy: Selbstorganisiertes Lernen in Schule und BerufSelbstorganisiertes Lernen in Schule und Beruf , Selbstorganisiertes Lernen (SOL) verstehen und mit praxiserprobten Werkzeugen direkt umsetzen - das ist das Erfolgsrezept dieses Buches, das jetzt in der dritten Auflage erscheint. Auf Grundlage eines systemisch-konstruktivistischen Lernverständnisses setzt SOL auf eine Phasierung des Unterrichts und ein differenziertes Rollenverständnis. Didaktisch fundierte Inputs und kooperative Lernformen kommen dabei ebenso zum Einsatz wie individuelle und eigenverantwortliche Lernphasen, die durch Fach- und Lernberatung unterstützt werden. Das SOL-Konzept der beiden Autoren schafft damit eine Grundlage für eine zukunftsfähige, motivationsfördernde Lernumgebung, die anschlussfähig ist für hochaktuelle Themen wie Individualisierung, Kompetenzorientierung oder Digitalisierung. Die vorliegende dritte Auflage behält die bewährte Buchstruktur bei und enthält weitere Aktualisierungen, die sich für die praktische Umsetzung als hilfreich erwiesen haben. , Frontscheinwerfer > Lichter & Leuchten , Auflage: 3., aktualisierte und erweiterte Aufl., Erscheinungsjahr: 20170515, Produktform: Kartoniert, Autoren: Herold, Cindy~Herold, Martin, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Aufl, Seitenzahl/Blattzahl: 310, Abbildungen: 20 Schwarz-Weiß- Abbildungen, 10 Schwarz-Weiß- Tabellen, Keyword: Individuelle Förderung; Konstruktivismus; Lernberatung; Selbstorganisation; Systemtheorie, Fachschema: Lernen / Didaktik, Methodik, Unterricht~Lernen / Lernmethoden, Lerntechniken~Lernen / Lerntheorie, Lernforschung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung, Fachkategorie: Lerntechniken, Thema: Optimieren, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH & Co. KG, WEEE Nummer: DE49545895, Länge: 241, Breite: 167, Höhe: 25, Gewicht: 587, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783407256720 9783407255471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Selbstorganisiertes Lernen in Schule und Beruf, Fachbücher von Cindy Herold, Martin HeroldSelbstorganisiertes Lernen (SOL) verstehen und mit praxiserprobten Werkzeugen direkt umsetzen – das ist das Erfolgsrezept dieses Buches, das jetzt in der dritten Auflage erscheint. Auf Grundlage eines systemisch-konstruktivistischen Lernverständnisses setzt SOL auf eine Phasierung des Unterrichts und ein differenziertes Rollenverständnis. Didaktisch fundierte Inputs und kooperative Lernformen kommen dabei ebenso zum Einsatz wie individuelle und eigenverantwortliche Lernphasen, die durch Fach- und Lernberatung unterstützt werden. Das SOL-Konzept der beiden Autoren schafft damit eine Grundlage für eine zukunftsfähige, motivationsfördernde Lernumgebung, die anschlussfähig ist für hochaktuelle Themen wie Individualisierung, Kompetenzorientierung oder Digitalisierung. Die vorliegende dritte Auflage behält die bewährte Buchstruktur bei und enthält weitere Aktualisierungen, die sich für die Praxis anbieten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlung einer Pfändung in eine Hypothek, Taschenbuch von Susana Pereira,Patrícia Anjos Azevedo,Virgílio Machado, Verlag Unser Wissen,Umwandlung Einer Pfändung In Eine Hypothek, Taschenbuch Von Susana Pereira,patrícia Anjos Azevedo,virgílio Machado, Verlag Unser Wissen, 978-620-3-51633-3, Seitenanzahl: 11660,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interkulturelle und sprachliche Bildung im mehrsprachigen Übergang Schule-Beruf, Fachbücher von Andrea DaaseDas Fachbuch "Interkulturelle und sprachliche Bildung im mehrsprachigen Übergang Schule-Beruf" bietet eine umfassende Analyse der Herausforderungen, die im Übergang von der Schule in den Beruf durch sprachliche, kulturelle und soziale Vielfalt entstehen. Es richtet sich an Lehrende und pädagogische Fachkräfte, die in diesem Bereich tätig sind, und zeigt auf, wie unzureichend sie auf diese Herausforderungen vorbereitet sind. Der Band enthält Beiträge von Expertinnen und Experten aus verschiedenen Disziplinen, darunter Berufspädagogik, Bildungswissenschaften und Linguistik. Ziel ist es, das Forschungsfeld zu erschliessen und Professionalisierungsbedarfe aufzuzeigen, um die Unterstützung für den Übergang Schule-Beruf zu verbessern. Die interdisziplinäre Perspektive und die praktischen Ansätze machen dieses Buch zu einer wertvollen Ressource für Fachkräfte, die sich mit der Integration von mehrsprachigen und kulturell diversen Lernenden beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was sind die Vorteile und Nachteile einer festen Hypothek im Vergleich zu einer variablen Hypothek?
Die Vorteile einer festen Hypothek sind eine konstante monatliche Rate, Schutz vor Zinserhöhungen und Planungssicherheit. Die Nachteile sind potenziell höhere Zinsen im Vergleich zu variablen Hypotheken und fehlende Flexibilität bei sinkenden Zinsen. Bei variablen Hypotheken können die Zinsen schwanken, was zu unvorhersehbaren monatlichen Zahlungen führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.